대출계산기 화면에 금액, 금리, 기간 세 칸만 채우면 매달 낼 돈이 하나로 정해진다고 여기기 쉽습니다. 같은 3억 원, 30년, 연 4%라도 상환 방식을 무엇으로 고르느냐에 따라 첫 달 상환액이 40만 원 넘게 벌어집니다.
빌릴 수 있는 금액도 계산기가 정하지 않습니다. 월 상환액은 상환 방식이 정하고, 한도는 LTV와 DSR, 그 위에 얹는 스트레스 금리가 정합니다. 이 둘을 나눠서 봐야 계산기 숫자가 은행 안내와 맞아떨어집니다.
목차
대출계산기 이자는 왜 상환 방식마다 달라질까?
대출 이자는 매달 남은 원금 × 월 이율로 붙습니다. 연 4%면 월 이율은 약 0.333%입니다. 3억 원이 고스란히 남아 있는 첫 달 이자는 어떤 방식이든 100만 원으로 같습니다.
갈리는 것은 원금을 언제, 얼마나 갚느냐입니다. 원금이 빨리 줄수록 다음 달 이자를 매기는 바탕이 작아집니다.
- 원리금균등은 매달 내는 돈(원금+이자)이 같습니다. 초반에는 이자 몫이 크고 원금은 천천히 줄어듭니다.
- 원금균등은 원금을 기간으로 똑같이 나눠 갚아서, 첫 달 부담이 가장 크고 달마다 줄어듭니다.
- 만기일시는 기간 내내 이자만 내고 원금은 마지막에 한 번에 갚습니다. 전세대출이 주로 이 방식입니다.
원리금균등의 첫 달 상환액 143만 2,246원 가운데 이자가 100만 원이고, 원금은 43만 2,246원입니다. 첫 달에 낸 돈의 70%가 이자라서, 초반 몇 년은 꼬박꼬박 내도 원금이 더디게 줄어들거든요.
⚠️ 계산기마다 기본으로 골라져 있는 상환 방식이 다릅니다. 두 계산기 결과를 비교하기 전에 상환 방식 칸부터 같게 맞춰야 합니다.
주택담보대출계산기 쓰기 전에 볼 한도, LTV와 DSR
주택담보대출계산기에 넣는 대출금은 원하는 금액이 아니라 은행이 내줄 수 있는 금액 안이어야 합니다. 한도는 아래 세 기준으로 각각 계산해 그중 가장 낮은 값으로 정해집니다.
- LTV는 집값 대비 대출 비율로, 규제지역은 40%, 비규제지역은 70%입니다.
- 주택가격별 한도는 수도권·규제지역에만 붙습니다. 시가 15억 원 이하 6억 원, 15억~25억 원 4억 원, 25억 원 초과 2억 원입니다.
- DSR은 연소득 대비 모든 대출의 1년 원리금 비율입니다. 은행은 40%, 제2금융권은 50%까지 봅니다.
LTV 40%와 주택가격별 한도는 정책브리핑에 실린 2025년 10·15 대책 내용에서 시작됐고, 2026년 9월 지금도 같은 기준이 적용됩니다.
DSR에는 한 겹이 더 있습니다. 한도를 심사할 때 실제 금리보다 높은 금리를 가정하는 스트레스 DSR입니다. 금융위원회의 3단계 스트레스 DSR 시행 발표로 2025년 7월부터 사실상 모든 가계대출에 붙었습니다. 수도권·규제지역 주담대는 10·15 대책 뒤로 스트레스 금리 하한이 3%입니다.
변동금리는 스트레스 금리를 전부 얹고, 고정금리 기간이 길수록 덜 얹습니다. 만기까지 금리가 고정이면 붙지 않습니다.
연소득 6,000만 원에 다른 대출이 없는 사람을 예로 들어 보겠습니다. 은행 DSR 40%면 1년 원리금이 2,400만 원, 한 달 200만 원까지입니다. 30년 원리금균등으로 거꾸로 계산하면 이렇습니다.
- 연 4% 그대로 심사하면 약 4억 1,892만 원
- 스트레스 금리 3%를 얹어 연 7%로 심사하면 약 3억 62만 원
실제로 내는 금리는 똑같이 4%인데, 수도권 변동금리라면 심사 한도가 1억 1천만 원 넘게 줄어듭니다. 주택담보대출계산기에 한도를 넣을 때는 이 줄어든 쪽 숫자로 넣어야 합니다.
아파트 대출 계산기 예시, 3억 원 30년 연 4%의 월 상환액
앞 소제목의 3억 원을 세 방식으로 30년 끝까지 계산해 표로 옮겼습니다. 금리는 30년 내내 연 4% 고정으로 가정했습니다.
| 회차 | 원리금균등 | 원금균등 | 만기일시 |
|---|---|---|---|
| 첫 달 | 1,432,246원 | 1,833,333원 | 1,000,000원 |
| 10년 뒤(121회차) | 1,432,246원 | 1,500,000원 | 1,000,000원 |
| 20년 뒤(241회차) | 1,432,246원 | 1,166,667원 | 1,000,000원 |
| 마지막 달 | 1,432,246원 | 836,111원 | 301,000,000원 |
| 총이자 | 약 2억 1,561만 원 | 약 1억 8,050만 원 | 3억 6,000만 원 |
원금균등은 총이자를 원리금균등보다 약 3,511만 원 덜 냅니다. 대신 첫 달에 40만 원 넘게 더 내야 하고, 146회차(12년이 조금 지난 때)가 돼서야 월 상환액이 원리금균등보다 작아집니다.
만기일시는 매달 100만 원으로 가장 가볍지만 원금이 줄지 않습니다. 30년 동안 이자만 3억 6,000만 원을 내고 마지막 달에 원금 3억 원을 한꺼번에 갚아야 합니다.
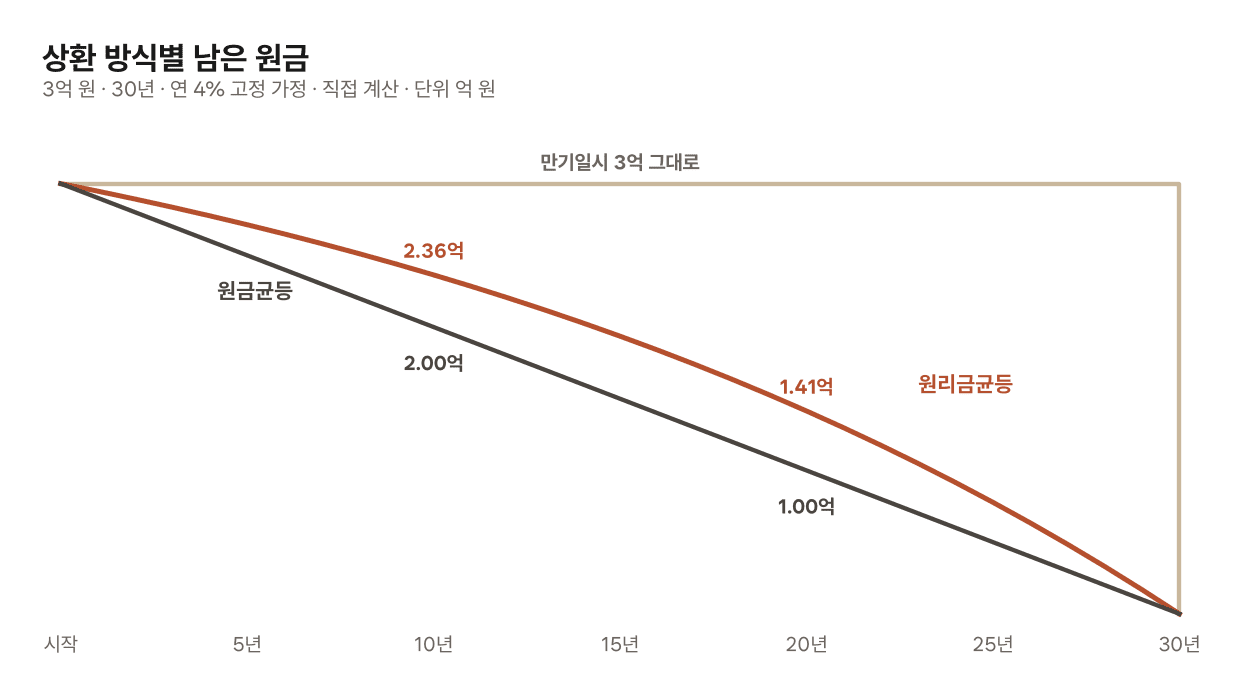
그래프에서 원리금균등 선이 초반에 완만한 것이 보입니다. 10년 동안 매달 143만 원씩 1억 7천만 원 넘게 냈는데 원금은 약 6,365만 원만 줄었습니다. 같은 기간 원금균등은 정확히 1억 원을 갚았습니다.
아파트 대출 계산기로 방식을 고를 때는 두 숫자를 같이 봐야 합니다. 첫 달 상환액이 월 소득의 몇 %인지, 그리고 총이자 차이가 얼마인지입니다.
전세대출계산기는 왜 원금 없이 이자만 보여줄까?
전세대출은 대부분 만기일시상환입니다. 계약 기간 동안 이자만 내고, 계약이 끝나 보증금을 돌려받으면 그 돈으로 원금을 갚습니다. 그래서 전세대출계산기는 대출금 × 연 금리 ÷ 12 한 줄로 끝납니다.
| 전세대출 금액 | 연 3.5%일 때 월 이자 | 연 4.5%일 때 월 이자 |
|---|---|---|
| 1억 원 | 291,667원 | 375,000원 |
| 2억 원 | 583,333원 | 750,000원 |
| 3억 원 | 875,000원 | 1,125,000원 |
금리가 1%p 다르면 2억 원 기준으로 한 달 16만 6,667원, 2년 계약이면 약 400만 원 차이입니다. 전세대출계산기를 쓸 때는 금액보다 금리 칸을 두세 번 바꿔 넣어 보는 편이 판단에 더 쓸모 있습니다.
집을 한 채 가진 사람이 수도권·규제지역에서 전세대출을 받으면 2025년 10월부터 이 이자가 DSR에 들어갑니다. 나중에 주담대를 받을 계획이 있다면 전세대출 이자만큼 한도가 깎인다고 보고 계산해야 합니다.
원금을 보증금으로 갚는 구조라서 보증금을 제때 돌려받는 것이 곧 대출 상환입니다. 계약 전에 전세사기 예방, 등기부등본 체크리스트로 선순위 권리부터 확인해 두면 이 구조가 흔들리지 않습니다.
체증식 대출계산기, 첫해 부담이 낮은 대신 늘어나는 총이자
체증식은 처음에 적게 내고 갈수록 많이 내는 방식입니다. 원리금균등보다 첫해 월 상환액이 낮아서, 지금 소득은 적지만 앞으로 늘어날 사람에게 맞춰 만든 방식입니다.
누구나 고를 수 있는 것은 아닙니다. 한국주택금융공사 보금자리론 상품 안내를 보면 체증식은 만 40세 미만이면서 공사의 사전심사를 받은 경우에만 허용되고, 만기 50년 상품에는 쓸 수 없습니다.
총이자는 늘어납니다. 초반에 원금을 덜 갚으니 남은 원금이 원리금균등보다 오래 크게 남고, 그 원금에 매달 이자가 붙거든요. 첫해에 덜 낸 돈은 뒤쪽 회차의 더 큰 상환액과 늘어난 이자로 돌아옵니다.
체증 폭은 상품마다 정해져 있어서 일반 대출계산기로는 정확히 나오지 않습니다. 체증식 대출계산기 결과만 믿기보다 상담할 때 연차별 상환 스케줄표를 받아 보는 쪽이 확실합니다. 스케줄표에서 볼 것은 두 가지입니다.
- 월 상환액이 가장 높아지는 해에 얼마인지
- 그 금액이 그때 예상 소득의 몇 %인지
보금자리론은 실행일로부터 3년 안에 원금을 미리 갚으면 남은 일수에 따라 0.5% 한도로 중도상환수수료가 붙습니다. 소득이 빨리 늘어 일찍 갚을 계획이라면 이 기간도 같이 봐야 합니다.
대출계산기 결과가 은행 안내와 다른 네 가지 이유
- 금리가 확정 전입니다. 계산기에 넣은 금리는 가정입니다. 실제 금리는 기준금리에 은행이 얹는 가산금리를 더하고 우대금리를 빼서 정해지고, 변동금리는 정해진 주기마다 다시 바뀝니다.
- 이자를 날짜 수로 계산합니다. 은행은 보통 남은 원금 × 연 금리 × 실제 날짜 수 ÷ 365로 이자를 매깁니다. 3억 원, 연 4%면 31일인 달 이자는 101만 9,178원, 28일인 달은 92만 548원입니다.
- 첫 회차는 한 달이 아닐 수 있습니다. 대출 실행일과 첫 납입일 사이 날짜 수만큼 이자가 붙어서 첫 회차만 유독 많거나 적게 나옵니다.
- 한도는 스트레스 금리로 심사합니다. 대부분의 계산기는 실제 금리로 한도를 거꾸로 계산해서, 은행 심사 한도보다 크게 나옵니다.
2번 때문에 원리금균등이라도 은행 앱에 찍히는 이자와 원금의 나눔은 달마다 조금씩 흔들립니다. 계산기와 몇천 원이 다르다면 계산이 틀린 것이 아니라 날짜 수 차이일 가능성이 크죠.
대출계산기 넣기 전 체크리스트
월 상환액은 상환 방식이, 한도는 LTV·주택가격별 한도·DSR 가운데 가장 낮은 값이 정합니다. 수도권·규제지역 변동금리라면 금융위원회가 정한 3단계 스트레스 DSR의 3% 하한까지 얹어야 은행 심사와 비슷한 한도가 나옵니다.
- ☐ 비교하는 계산기끼리 상환 방식 칸을 같게 맞췄다
- ☐ 우대금리를 뺀 금리로도 한 번 더 계산했다
- ☐ 수도권·규제지역 변동금리라면 금리에 3%p를 더해 한도를 다시 계산했다
- ☐ 집값 구간별 한도(6억·4억·2억 원)와 LTV를 확인했다
- ☐ 이미 있는 대출의 1년 원리금을 DSR 계산에 넣었다
- ☐ 중도상환수수료가 붙는 기간을 확인했다
체크하지 못한 항목이 두 개 이상이면 계산기 결과를 확정 금액으로 보지 않는 편이 좋습니다. 은행 상담에서는 세 가지를 물어보면 됩니다.
- 스트레스 금리를 얹은 DSR 기준 한도는 얼마인가
- 우대 조건을 못 채우면 금리가 얼마가 되는가
- 첫 회차 이자는 며칠 치로 계산되는가
쿠니쿠의 한마디
퇴직금 계산기는 평균임금만 제대로 넣으면 결과가 거의 그대로 나왔습니다. 대출계산기는 넣는 값 가운데 금리와 한도를 은행 심사가 정해서, 같은 계산기 글이라도 확인할 게 한 겹 더 있더라고요.
자료를 맞춰 보고 제 기준을 정했습니다. 월 상환액은 우대금리를 뺀 금리로, 한도는 스트레스 금리 3%를 얹어서 두 번 계산합니다. 둘 다 여유가 남는 금액을 실제로 빌릴 금액으로 봅니다.
대출계산기를 켜면 상환 방식 칸부터 확인하시고, 첫 달 상환액이 월 소득의 몇 %인지 먼저 적어 두시길 권합니다. 원리금균등과 원금균등 가운데 무엇을 고를지는 그 비율을 보면 금방 갈립니다.
자주 묻는 질문
Q. 대출계산기 월 상환액에도 스트레스 금리를 넣어야 하나요?
아니요. 스트레스 금리는 한도를 심사할 때만 쓰는 가상의 금리라서 실제로 내는 이자에는 붙지 않습니다. 월 상환액은 약정 금리로, 한도는 약정 금리에 스트레스 금리를 더해 따로 계산합니다.
Q. 거치기간을 1년 두면 총이자가 얼마나 늘어나나요?
3억 원, 연 4%, 30년 기준으로 계산했습니다. 1년 동안 이자만 내고 남은 29년을 원리금균등으로 갚으면 총이자는 약 2억 1,936만 원입니다. 거치 없이 갚을 때보다 약 375만 원 많고, 거치가 끝난 뒤 월 상환액도 145만 7,920원으로 올라갑니다.
Q. 계산기의 금리 칸에는 연 금리를 넣나요, 월 금리를 넣나요?
연 금리를 넣습니다. 계산기가 12로 나눠 월 이율로 바꿔 씁니다. 연 4%를 넣으면 약 0.333%가 매달 남은 원금에 곱해집니다.